相続した実家を解体したいけれど、100万円を超える費用をどう工面するか決まらない。
そんなときの選択肢が、地元の銀行や信用金庫が扱う空き家解体ローンです。
この記事では8つの金融機関の金利・限度額・審査条件を並べ、申込みから融資までの流れまで整理しました。
正直、住宅ローンと違って情報が少なくて困っていました。
取扱いが地域の金融機関に偏っているからなんですよね。
まずは全体像から押さえていきましょう。
結論|空き家解体ローンは「地元の金融機関」で金利3〜4%台が相場
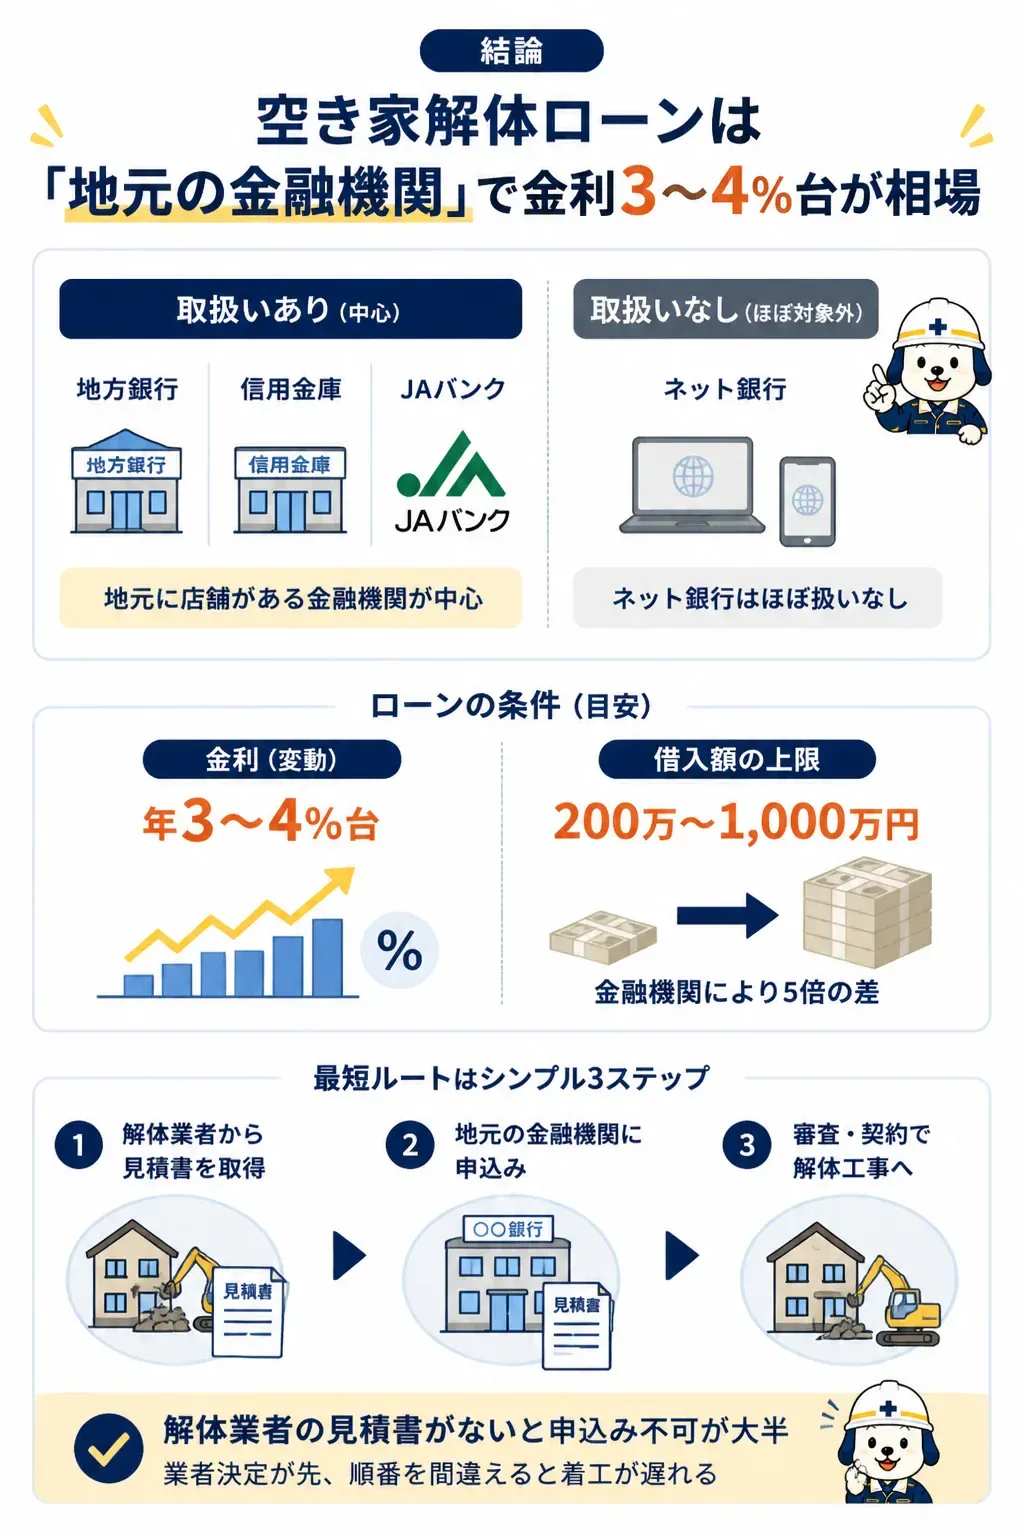
空き家解体ローンは地方銀行・信用金庫・JAバンクが中心で、ネット銀行はほぼ扱っていません。
金利は変動で年3〜4%台、借入額の上限は200万〜1,000万円と金融機関によって5倍の開きがあります。
担保・保証人は原則不要なので、まず解体業者の見積書を用意して、住んでいる地域の金融機関にあたるのが最短ルートです。
この記事で条件を確認した8機関は、いずれも担保を求めておらず、保証人も原則不要としていました。
代わりに保証会社の保証が必須になっていて、そこで審査を受ける形になります。
多くの金融機関に共通していたのが、申込みに解体業者の見積書または注文書が要るという点です。
つまり、業者を決めないとローンの話が前に進みません。
順番を間違えると、審査だけ通って着工が遅れるという事態になります。
お金の目処が立ってから業者を探すつもりでした……。
逆なんです。
見積書がないと申込書すら受け付けてもらえない金融機関がほとんどですよ。
空き家解体ローンとは?フリーローンとの違い
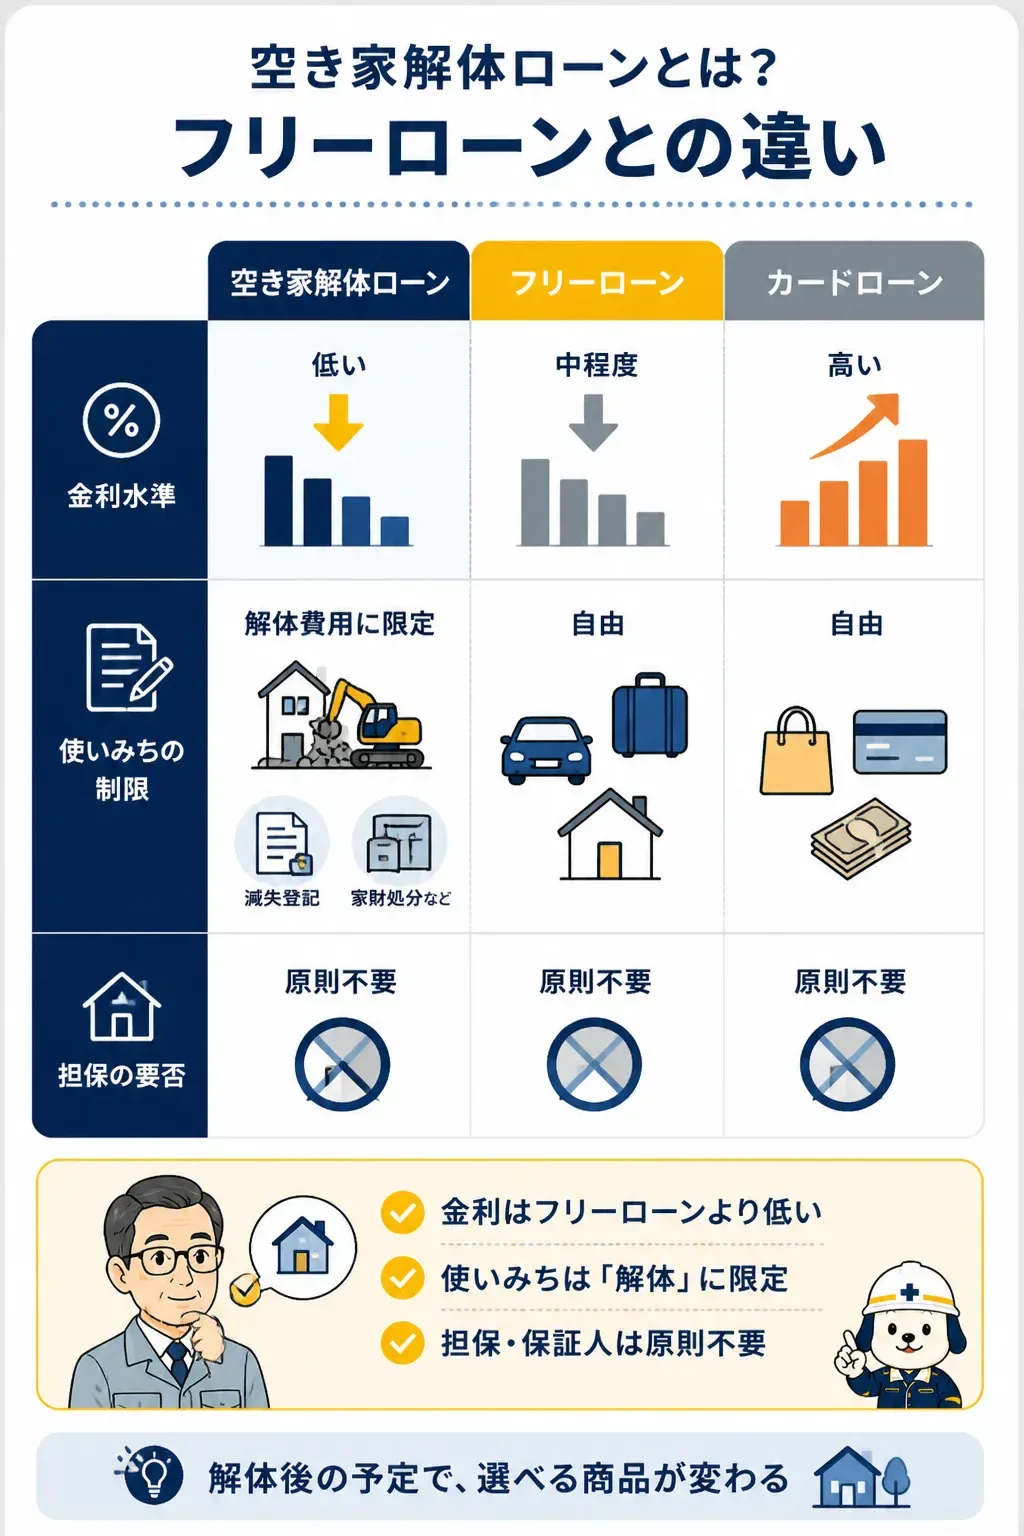
空き家解体ローンは、使いみちを空き家の解体費用に限定した無担保ローンです。
各自治体が空き家対策を進めるなかで、地域の金融機関が専用商品として整えてきた経緯があります。
解体費用そのものだけでなく、滅失登記費用や家財の処分費まで対象にする商品もあるんです。
東京ベイ信用金庫は建物解体後の滅失登記費用を、岩手銀行は立木・庭石・門扉・塀の処分費用まで使いみちに含めています。
使いみちは「解体」に限定される
ここが一番の落とし穴かもしれません。
中国銀行は、空き家を解体した跡地を事業に使う場合と、跡地に住宅を新築する場合の利用を認めていません。
新築するなら住宅ローンに含める、というのが銀行側の整理です。
秋田銀行や福岡銀行も事業性用途の建物の解体は対象外としています。
解体したあとに何をするかで、使える商品が変わってきます。
跡地に家を建てる予定なら、先に住宅ローンの担当者へ相談したほうがよさそうですね。
金利はフリーローンより低く、担保・保証人は原則不要
中国銀行は自社の商品説明で、カードローンやフリーローンに比べてお得だと明記しています。
専用商品を選ぶ意味は、ここに集約されるわけです。
- 担保・保証人が原則不要(保証会社の保証で代替)
- パート・アルバイト・年金受給者でも申込める商品がある
- 自治体の補助金を受けると金利が下がる商品がある
- 解体後の造成費や設備費まで借りられる商品もある
- 営業エリア内に居住・勤務していないと申込めない
- 住宅ローンよりは金利が高い(年3〜4%台が中心)
- 繰上返済に5,500円の手数料がかかる商品がある
群馬銀行は年収100万円以上を条件にしていますが、持家に住む配偶者の扶養内であれば100万円未満でも申込めます。
秋田銀行はパート・アルバイトに加えて、年金受給者も対象に入れていました。
間口は思ったより広いです。
年金生活でも申込める商品があるのは、相続で空き家を抱えた世代にとって現実的ですね。
いくら借りればいい?解体費用の相場から逆算する
借入額を決めるには、まず解体費用の見当がつかないと話になりません。
坪数別に見ると、目安はこのくらいの水準です。
ただしこれは公式な統計値ではなく、調査した範囲での参考値です。
実際の金額は現地調査を経た見積書で確定します。
この幅の広さが、そのまま「見積もりを取らないと決められない」理由です。
建物の構造で坪単価が変わる
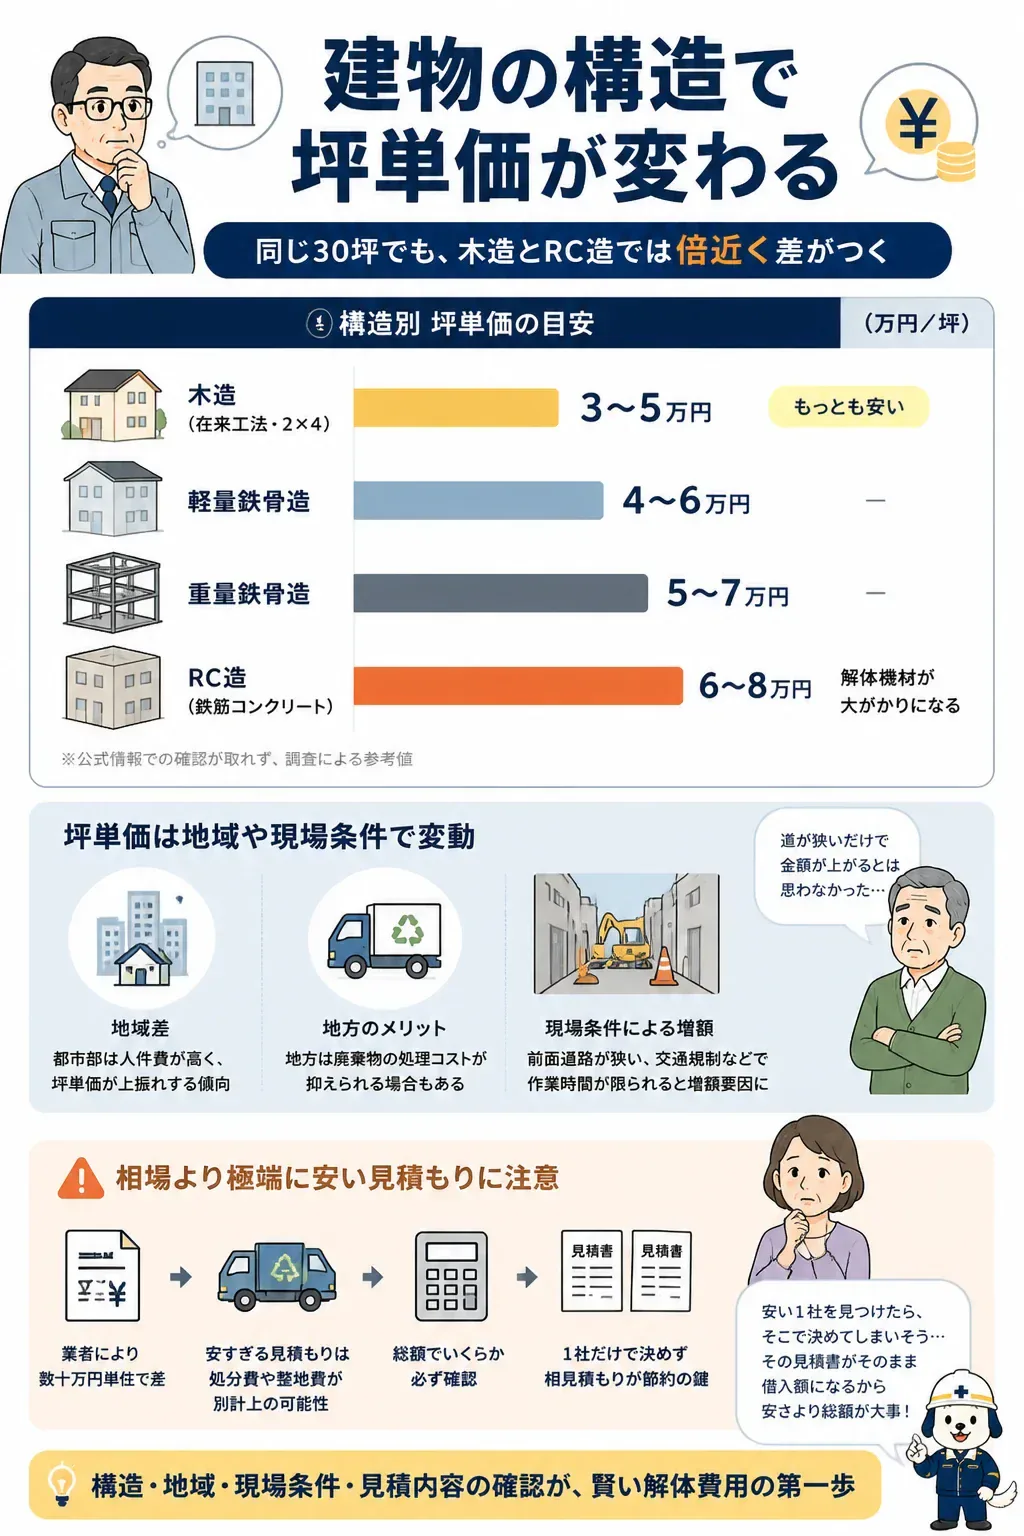
同じ30坪でも、木造とRC造では倍近く差がつきます。
| 建物構造 | 坪単価の目安 | 備考 |
|---|---|---|
| 木造(在来工法・2×4) | 3〜5万円/坪† | もっとも安い |
| 軽量鉄骨造 | 4〜6万円/坪† | — |
| 重量鉄骨造 | 5〜7万円/坪† | — |
| RC造(鉄筋コンクリート) | 6〜8万円/坪† | 解体機材が大がかりになる |
† 公式情報での確認が取れず、調査による参考値
地域差も無視できません。
都市部は人件費が高く、坪単価が上振れする傾向があります。
一方で地方は、廃棄物の処理コストが抑えられる場合もあるようです。
前面道路が狭くて重機が入らない、交通規制で作業時間が限られる、といった現場条件による増額も起こります。
道が狭いだけで金額が上がるとは思いませんでした。
解体費用は業者によって数十万円単位で差が出ることがあります。
ただし極端に安い見積もりは、廃材の処分費や整地費が別計上になっているケースがあります。
総額でいくらになるかを必ず確認してください。
1社だけで決めないことが、結果的に一番の節約になります。
安い1社を見つけたら、そこで決めてしまいそうです。
その見積書がそのまま借入額になります。
安さより「総額の内訳が書いてあるか」を見てください。
借入額の前提になる解体費用の相場は、こちらの記事で構造・坪数・地域別に詳しく整理しています。
【比較】8つの金融機関の空き家解体ローン条件一覧
各金融機関の公式サイトで公表されている条件を並べました。
| 金融機関(商品名) | 融資額/期間 | 金利(年・変動) |
|---|---|---|
| 群馬銀行(空き家解体ローン) | 10万〜300万円/6か月〜7年 | 店頭4.25%・最下限3.25〜3.75% |
| 中国銀行(ちゅうぎん空き家解体ローン) | 10万〜500万円/6か月〜10年 | 最優遇3.325%・通常6.425% |
| 福岡銀行(空き家解体ローン) | 10万〜300万円/6か月〜7年 | 3.80%・補助金口3.50% |
| 秋田銀行(空き家解体ローン) | 10万〜200万円/5年以内 | 当行所定(保証料込) |
| 岩手銀行(空き家活用・解体ローン) | 10万〜1,000万円/6か月〜10年 | 3.400% |
| 東京ベイ信用金庫(空き家解体ローン) | 1万〜500万円/3か月〜20年 | 通常4.675%・引下げ後3.175% |
| JAバンク神奈川(空き家解体ローン) | 500万円以内/1年〜10年 | 固定金利選択型・変動から選択 |
| 北海道銀行(空き家解体・有効活用ローン) | 10万〜500万円/6か月〜12年 | 窓口照会・補助金等で0.2%優遇 |
※ 各金融機関の公式サイト掲載条件にもとづきます。
※ 掲載時点は中国銀行が2026年3月2日、福岡銀行が2026年8月3日、秋田銀行が2025年12月2日、北海道銀行が2022年10月1日です。
※ 東京ベイ信用金庫は2026年4月1日〜2027年3月31日の融資分に適用される金利です。
※ 金利は変動するため、申込み前に必ず公式サイトで最新値をご確認ください。
借入額の上限は200万〜1,000万円と5倍の開きがある
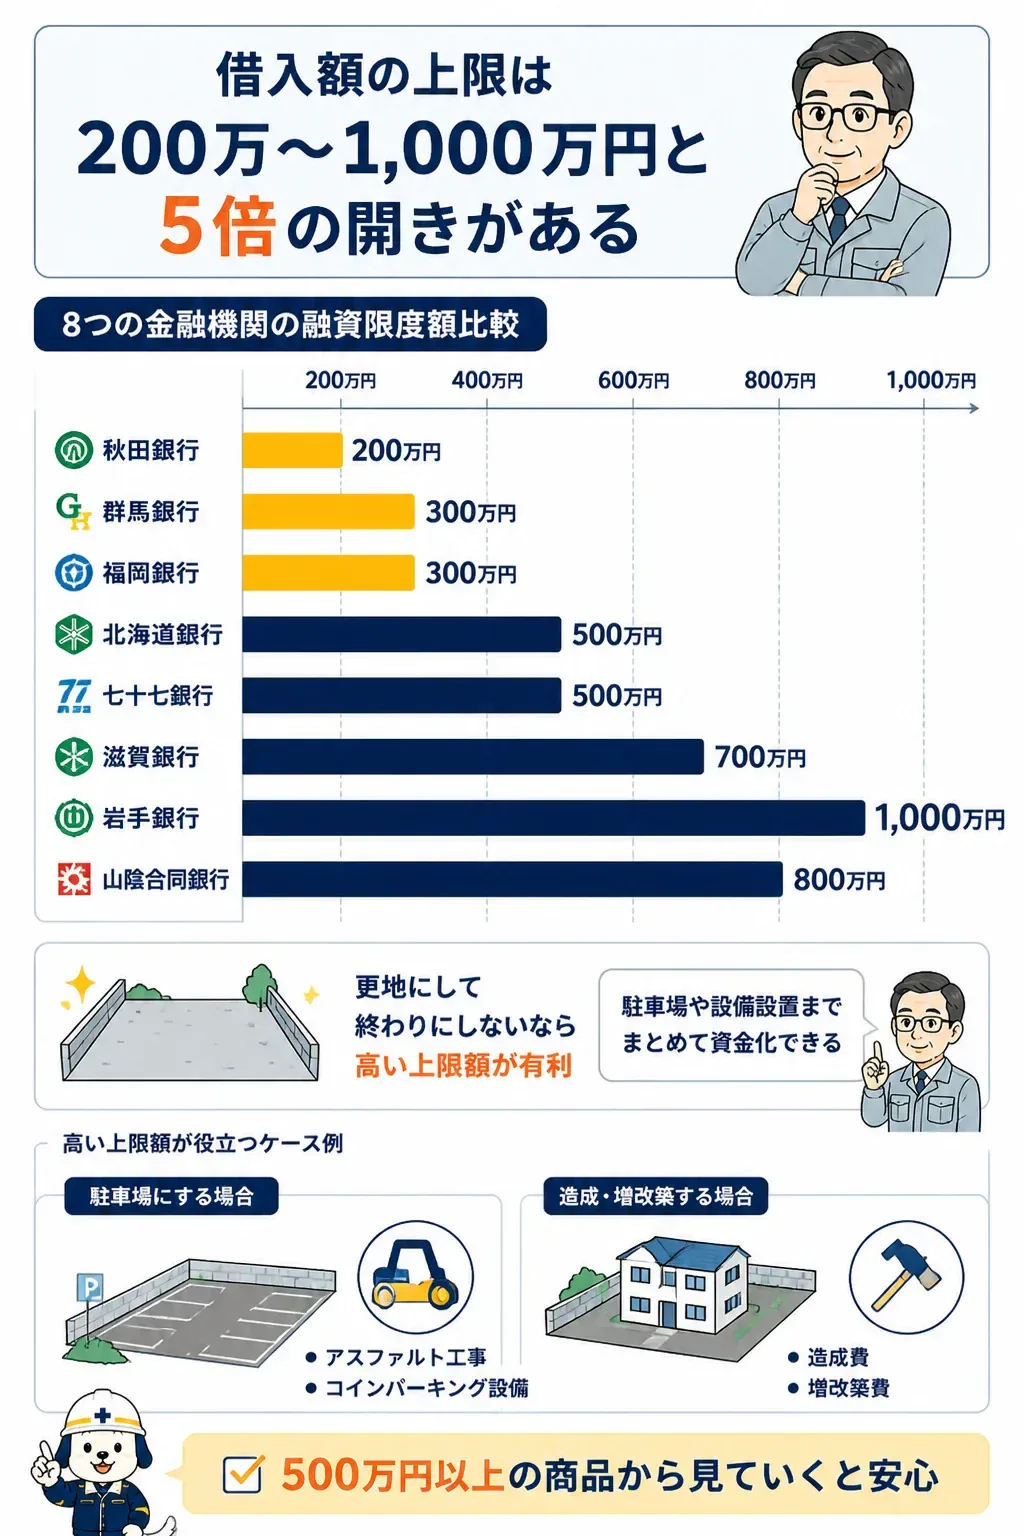
同じ「空き家解体ローン」という名前でも、限度額はまるで違います。
秋田銀行は200万円、群馬銀行と福岡銀行は300万円が上限です。
対して岩手銀行は1,000万円まで用意しています。
ここが効いてくるのは、解体後の造成や設備設置までまとめて借りたいケースです。
岩手銀行は駐車場のアスファルト工事やコインパーキング設備の設置費用も使いみちに含めていました。
北海道銀行も同様に、解体後の造成費と有効活用のための増改築費を対象にしています。
更地にして終わりにしないなら、限度額の大きい商品を選ぶ意味があります。
更地にして駐車場にするつもりなら、限度額500万円以上の商品から見ていくと安心です。
金利は「引き下げ条件」で1%以上変わる
表面の金利だけ見て判断すると損をします。
東京ベイ信用金庫は、通常金利4.675%から最大年1.50%の引き下げがあり、適用後は3.175%になります。
引き下げの条件は、公金受取口座の登録、給与・年金振込の指定、住宅ローンの利用など12項目にのぼりました。
群馬銀行も同じ構造です。
同行の住宅ローンを使っていれば年1.0%、それ以外でも給与受取やWEB契約で合計年0.5%まで下がります。
群馬銀行の店頭金利は年4.25%です。
同行の住宅ローンを利用中なら、最下限は年3.25%になります。
その差は年1.0%。
取引実績のある金融機関を最初に当たる価値は、ここにあります。
メインバンクに口座があるだけでも違うんですね。
自治体との提携で金利が下がるケースがある
補助金と金利優遇が連動する商品があるのは、この分野ならではです。
福岡銀行は提携自治体から補助金を受給する人の金利を年0.30%引き下げ、提携先として北九州市・田川市・柳川市・久留米市を挙げています。
岩手銀行は花巻市や一関市など16市町村と提携し、条件を満たすと年0.5%の引き下げを適用します(2020年4月1日現在)。
北海道銀行は補助金がある場合や特定空き家の認定がある場合に、0.2%の優遇を設けていました。
補助金の有無で金利まで変わるので、自治体窓口への確認は借入先選びとセットで進めるのが効率的です。
自分の街の金融機関が扱っているか、どうやって調べればいいですか?
取引のある銀行・信金の公式サイトで「空き家」と検索するのが早いです。
まとめサイトの金利一覧は更新が遅れていることも多いので、必ず一次情報にあたってください。
審査条件と必要書類|物件の名義がカギになる
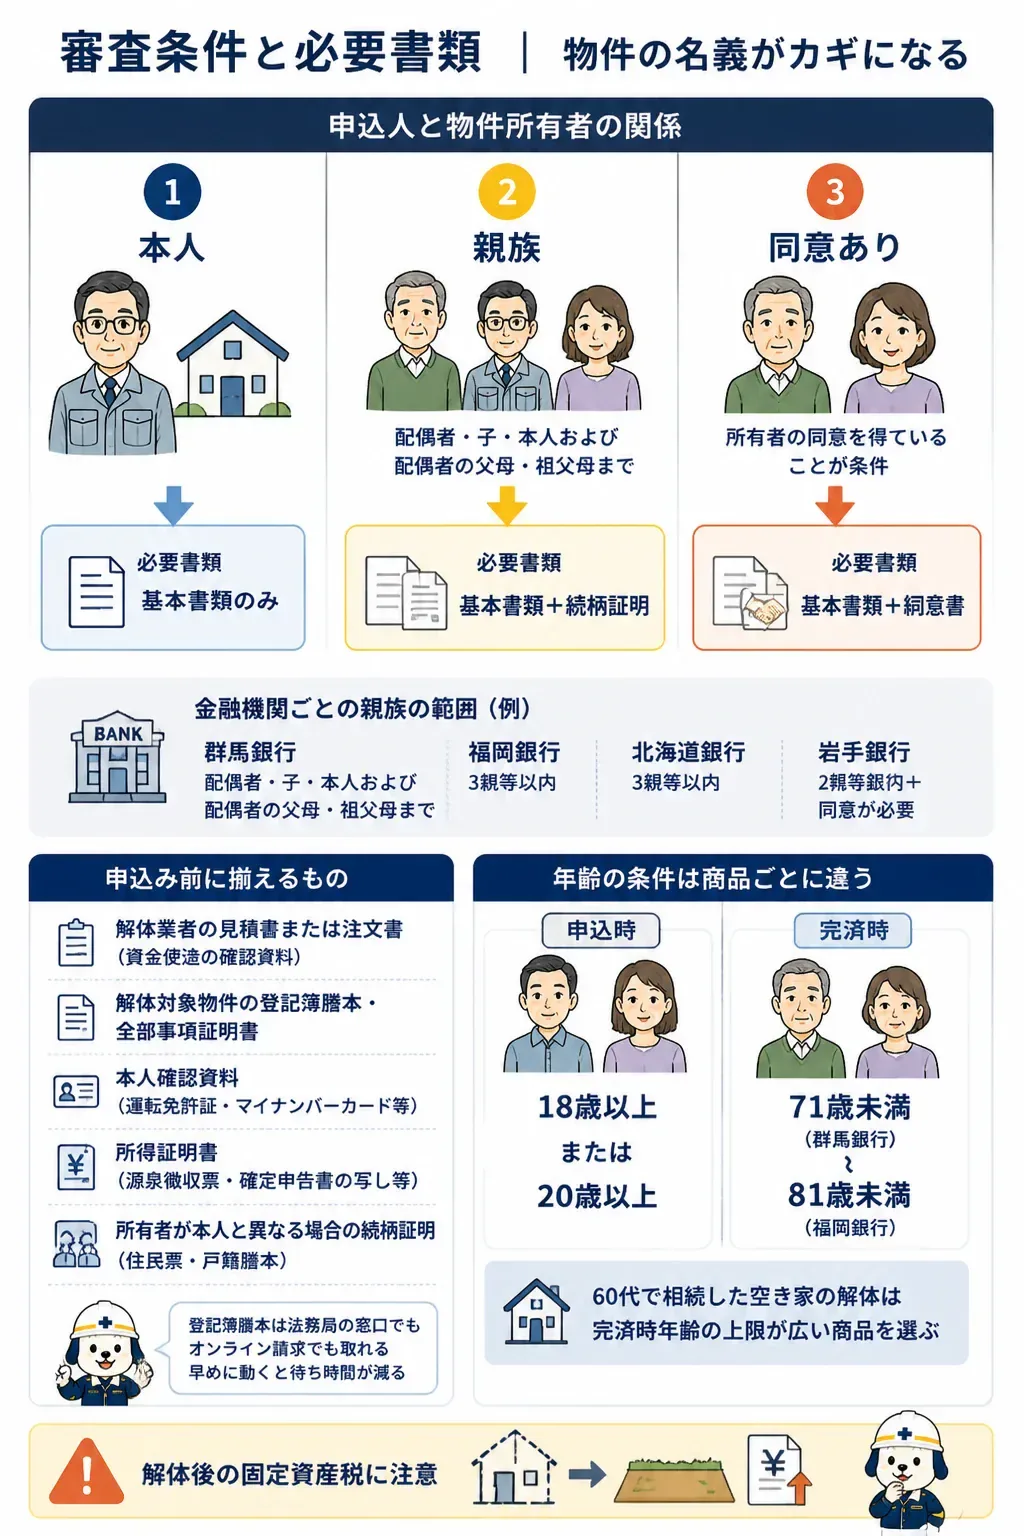
審査でつまずきやすいのは、年収より物件の名義です。
申込人と建物の所有者が違う場合、続柄を証明する書類が追加で要ります。
群馬銀行が親族として認めているのは、配偶者・子・本人および配偶者の父母・祖父母までです。
福岡銀行は3親等以内、北海道銀行も三親等以内の親族の所有物件まで対象としています。
岩手銀行は2親等以内に加えて、所有者の同意を得ていることを条件にしていました。
- 解体業者の見積書または注文書(資金使途の確認資料)
- 解体対象物件の登記簿謄本・全部事項証明書
- 本人確認資料(運転免許証・マイナンバーカード等)
- 所得証明書(源泉徴収票・確定申告書の写し等)
- 所有者が本人と異なる場合の続柄証明(住民票・戸籍謄本)
登記簿謄本は法務局の窓口でもオンライン請求でも取れます。
早めに動くと待ち時間が減りますよ。
年齢の条件も商品ごとに違います。
申込時は18歳以上か20歳以上のどちらか、完済時は71歳未満(群馬銀行)から81歳未満(福岡銀行)まで幅がありました。
60代で相続した空き家を解体するなら、完済時年齢の上限が広い商品を選ぶといいですよ。
建物が建っている土地には固定資産税の軽減特例がありますが、解体するとこの特例が受けられなくなります。
秋田銀行と岩手銀行は、いずれも商品ページでこの点に触れています。
年間の税負担がどう変わるかは、税理士や税務署に確認してください。
住宅等の建物が建っている土地の場合、土地にかかる固定資産税が軽減される特例がございますが、建物解体後はこの特例が受けられなくなるため、固定資産税が通常の金額に戻ることとなります。
秋田銀行「空き家解体ローン」商品ページ
返済計画を立てるときは、この増える分も生活費に織り込んでおくと安全です。
解体して身軽になったつもりが、翌年の納税通知書で驚くパターンですね。
事前に試算しておきましょう。
申込みから融資までの流れ
解体工事とローンは並行して進みます。
順番さえ押さえておけば、無駄な待ち時間はかなり減らせるはずです。
事前調査
石綿(アスベスト)の有無と、残置された家財・廃棄物の量を確認します。
ここで工事の難易度と費用の骨格が決まってしまうんですよね。
解体業者の選定(相見積もり)
複数社から見積もりを取り、総額と内訳を比べましょう。
この見積書が、そのままローン申込みの必須書類になります。
ローンの事前審査・契約
見積書を添えて事前審査に申込みましょう。
中国銀行は申込みから借入れまで通常1週間程度、岩手銀行は審査結果の連絡までに1〜2週間としています。
工事契約・近隣挨拶
業者と工事請負契約を結び、近隣へ挨拶に回ってください。
騒音と粉じんのトラブルは、ここでの一手間でぐっと減ります。
足場設置・ライフライン停止
電気・ガス・水道・通信の停止手続きを済ませておきましょう。
手続き漏れがあると着工が止まります。
解体工事・廃棄物処理・整地
重機と手作業で解体して、廃材を分別しながら搬出していきます。
最後は整地して、更地に仕上げるところまでが工事です。
完工確認・融資実行と支払い
岩手銀行は工事完了後に融資を実行し、支払先の口座へ直接振り込む方式です。
建物滅失登記もこの段階で行います。
工事が終わるまでお金が入らないんですか?
金融機関によります。
岩手銀行のように完工後の実行もあれば、契約後すぐ入金される商品もあるので事前に聞いておきましょう。
申込み方法は金融機関ごとに差があります。
福岡銀行はWeb完結に対応し、審査結果は最短翌営業日に通知されます。
一方で北海道銀行は窓口でのお取扱いのみで、郵送・FAX・インターネットでの申込みを受け付けていません。
ここは事前に確認しておきたいところ。
平日に銀行へ行く時間が取れません。
中国銀行は土日でもローンセンターで手続きできます。
Web完結の商品を選ぶ手もありますね。
借りる前に押さえたい3つの注意点
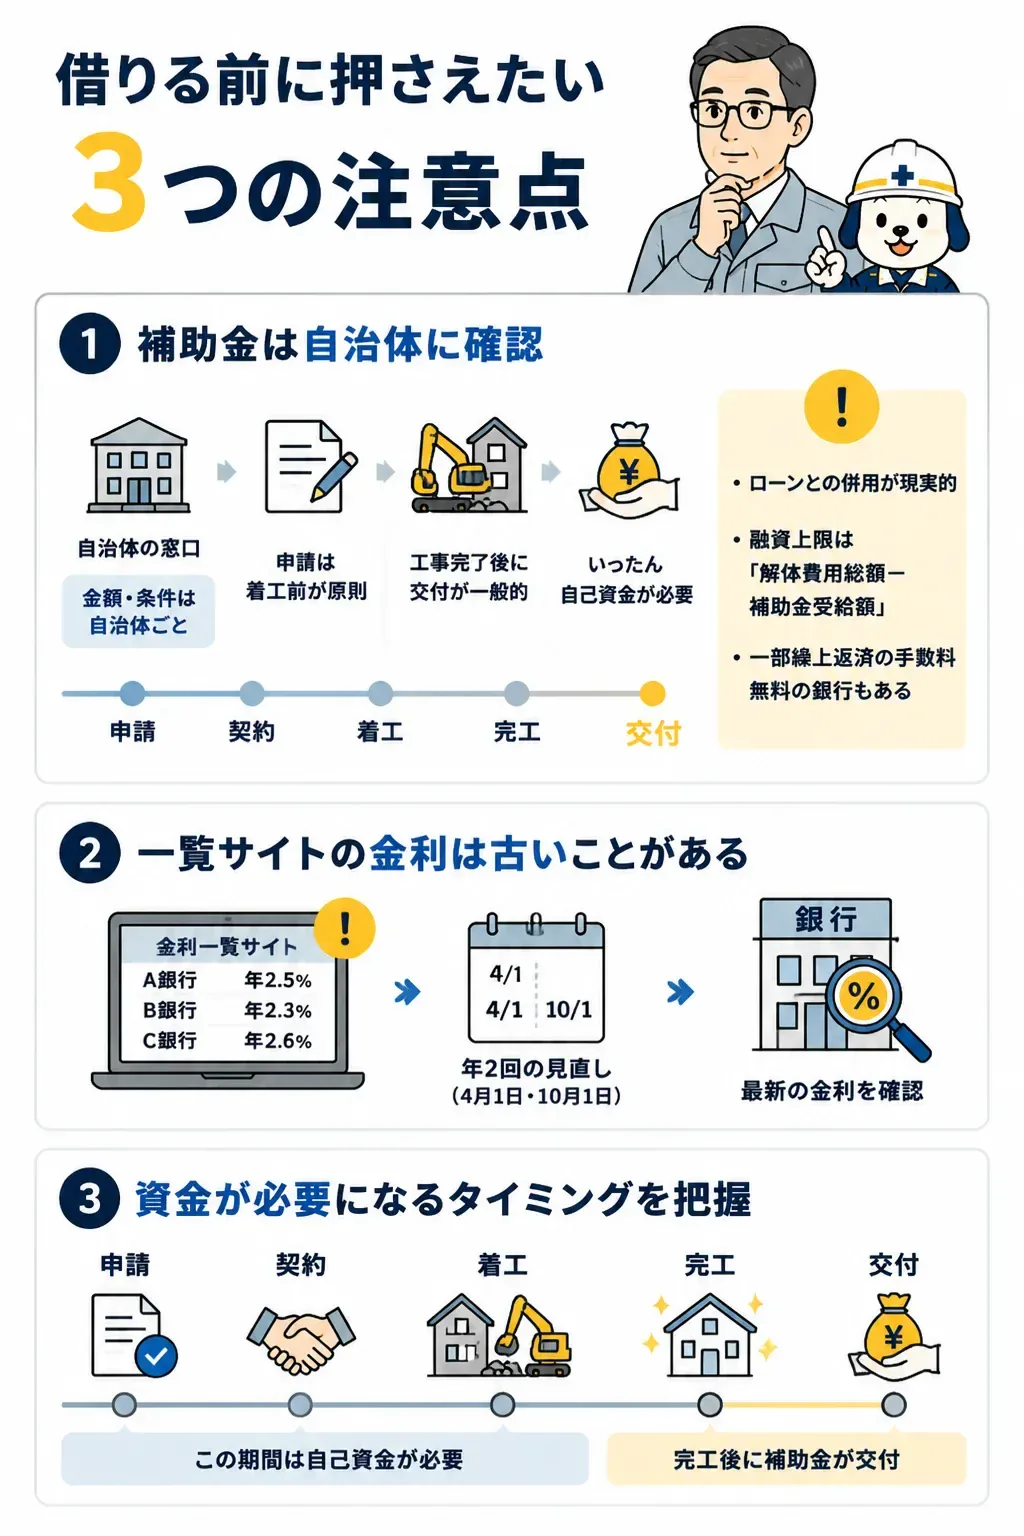
ここまで条件を並べてきましたが、契約前に確かめてほしいことが3つあります。
補助金は「自治体に確認」が唯一の正解
空き家の解体に補助金を出している自治体はありますが、金額も条件も自治体ごとにまったく違います。
ネット上の金額をあてにせず、お住まいの市区町村の窓口に直接確認してください。
気をつけたいのは支給のタイミングです。
補助金は工事完了後に交付されるのが一般的なので、工事費はいったん自分で用意する必要があります。
だからこそローンとの併用が現実的な選択肢になるわけです。
秋田銀行と福岡銀行は、補助金を受給する場合の融資上限を「解体費用総額−補助金受給額」と定めています。
群馬銀行は補助金で一部繰上返済する場合、通常5,500円の繰上返済手数料を無料にしています。
補助金の申請は着工前が原則です。
業者と契約する前に窓口へ行ってください。
解体すべきかの判断や解体後の固定資産税まで含めた全体像は、こちらの記事で解説しています。
一覧サイトの金利は古いことがある
全国の金融機関を並べた金利一覧は便利ですが、更新が追いついていないことがあります。
群馬銀行・福岡銀行・東京ベイ信用金庫はいずれも年2回、4月1日と10月1日に金利を見直しています。
半年前の数字がそのまま残っていても不思議ではありません。
候補を絞る段階では一覧を使い、最終判断は必ず公式サイトか窓口で。
金利一覧を鵜呑みにするところでした。
みんなの声|実際に出ている疑問
Yahoo!知恵袋には、こんな相談が寄せられていました。
住人がいる敷地内の納屋を「空き家」と呼べるのか、という論点です。
商品ページを読むかぎり、対象を「空き家」と明記している銀行が多い一方、東京ベイ信用金庫は老朽化した建物を更地にするための解体費用という書き方をしていました。
判断が分かれる物件は、窓口で個別に確認するしかありません。
この指摘は今も当たっています。
今回条件を確認した8機関も、すべて地方銀行・信用金庫・JAバンクでした。
こちらは事実と違います。
専用商品は確かに存在していて、この記事で挙げた8機関がそれです。
情報が地域の金融機関に散らばっているぶん、「無い」と誤解されやすいジャンルなんですよね。
まさに存在自体を知りませんでした。
住宅ローンほど宣伝されないので仕方ないんです。
取引のある金融機関に一本電話するだけで分かりますよ。
もうひとつ、実際の利用者の声も残しておきます。
手続きの重さを心配する人は多いのですが、見積書さえあれば意外とあっさり進むようです。
解体費用を抑えるなら、まず相見積もりから
借入額を決めるのも、金利交渉より先に効くのも、結局は見積もりです。
解体工事は同じ物件でも業者によって金額が動きます。
とはいえ地元の業者を1社ずつ探して連絡するのは、想像以上に手間がかかります。
そこで使えるのが、条件を一度入力すれば複数社を紹介してくれる無料の一括見積もりサービスです。
どちらも利用料はかかりません。
どちらも見積依頼までは無料です。
金額を知るだけでも使う価値があります。
| 初期費用 | 一括見積もりは無料 |
|---|---|
| 料金形態 | 一括見積もり比較サービスのため利用は無料(解体費用は各社の見積もりによる) |
| 対応方法 | Web一括見積もり(最大4社)・電話 0120-923-944 |
| 対応エリア | 全国 |
| 運営会社 | サンライフ株式会社 |
最大4社の解体業者をまとめて比較
解体工事は業者によって見積もりの開きが大きい工事です。
解体工事見積りnetは最大4社をまとめて紹介してくれるので、相場観をつかんでから決められます。紹介されるのは審査を通過した業者だけです。
見積もりの取得は完全無料で、全国が対象です。
- 審査を通過した業者から最大4社を紹介
- 見積もりの取得は完全無料
- 全国を対象に対応している
| 初期費用 | 現地調査・見積もりは原則無料 |
|---|---|
| 対応方法 | 電話・Webフォーム・LINE(24時間365日受付) |
| 対応エリア | 全国(対応エリアは加盟店により異なる) |
| 運営会社 | シェアリングテクノロジー株式会社 |
最短1日で条件に合う解体業者を紹介
急いで業者を見つけたいときに向いています。
解体工事110番は受付が24時間365日で、条件に合う業者を最短1日で紹介してもらえます。電話のほかフォームやLINEからも相談できます。
現地調査・見積もりは原則無料ですが、対応エリアや現場の状況によっては事前確認のうえ費用がかかる場合があります。
- 条件に合う業者を最短1日で紹介
- 受付は24時間365日
- 電話・フォーム・LINEから相談できる
どちらも入力は数分で終わりますよ。
見積書が手元に揃えば、そのままローンの事前審査へ進めます。
相見積もりを取るだけなら費用はかかりません。
まず金額を知るところから始めてみてください。
空き家解体ローンのよくある質問
まとめ
- 空き家解体ローンの取扱いは地方銀行・信用金庫・JAバンクが中心
- 金利は変動で年3〜4%台、限度額は200万〜1,000万円と幅がある
- 担保・保証人は原則不要だが、保証会社の審査は必須
- 申込みには解体業者の見積書と物件の登記簿謄本が要る
- 補助金の金額・条件は自治体ごとに違うので窓口に直接確認する
調べていて意外だったのは、同じ商品名でも中身が驚くほど違うことでした。
まずは見積書を1枚。
そこから借入先の話が動き出します。